Lorsqu’une fuite d’eau provoque un dégât des eaux, beaucoup d’assurés parlent encore de la convention CIDRE. Pourtant, pour une recherche de fuite à Paris comme ailleurs, le bon réflexe consiste surtout à identifier quel assureur pilote le dossier, quels frais peuvent être pris en charge et quels documents transmettre après l’intervention.
La convention CIDRE : un ancien repère encore présent dans les conversations
La convention CIDRE a longtemps servi de cadre entre assureurs pour simplifier l’indemnisation des dégâts des eaux. Elle organisait notamment la répartition des frais selon la nature des dommages et les responsabilités possibles. Dans le langage courant, elle reste associée aux sinistres d’eau, aux déclarations à l’assurance et aux recherches de fuite.
Mais ce repère est aujourd’hui dépassé pour la majorité des nouveaux dossiers. La convention IRSI a pris le relais pour encadrer les sinistres dégâts des eaux et incendie dans les immeubles d’habitation. C’est donc généralement avec cette convention que l’assureur examine la recherche de fuite, les dommages visibles, les réparations et les éventuels recours.
Pourquoi cette confusion compte vraiment
Employer le mot CIDRE n’est pas grave en soi, mais cela peut orienter la discussion dans la mauvaise direction. Si vous demandez à votre assureur une prise en charge « au titre de la CIDRE », il vous répondra surtout avec les règles actuelles de l’IRSI. Le point important n’est donc pas le nom de l’ancienne convention, mais la qualification du sinistre : fuite privative, fuite en partie commune, infiltration depuis un voisin, canalisation encastrée, fuite sous dalle ou origine indéterminée.
Recherche de fuite : qui doit la demander et qui peut la rembourser ?
En cas de dégât des eaux, la recherche de fuite sert à localiser l’origine du problème avant de casser, réparer ou indemniser. À Paris, cette étape est particulièrement sensible dans les immeubles anciens, les appartements superposés, les colonnes collectives et les canalisations difficiles d’accès.
La demande peut venir de l’occupant, du propriétaire, du syndic ou de l’assureur. En pratique, il faut agir vite lorsque l’eau continue de s’écouler, mais il reste préférable de prévenir son assurance dès que possible. Certaines compagnies exigent un accord préalable pour rembourser la facture, tandis que d’autres acceptent l’intervention si elle était nécessaire pour limiter l’aggravation du sinistre.
Les situations les plus fréquentes à Paris
- Trace d’humidité au plafond d’un appartement situé sous une salle de bains.
- Fuite encastrée derrière une cloison, sans point d’écoulement visible.
- Infiltration provenant d’une terrasse, d’une toiture ou d’une partie commune.
- Canalisation enterrée ou sous dalle, avec surconsommation d’eau.
- Dégât des eaux découvert après une absence ou dans un logement inoccupé.
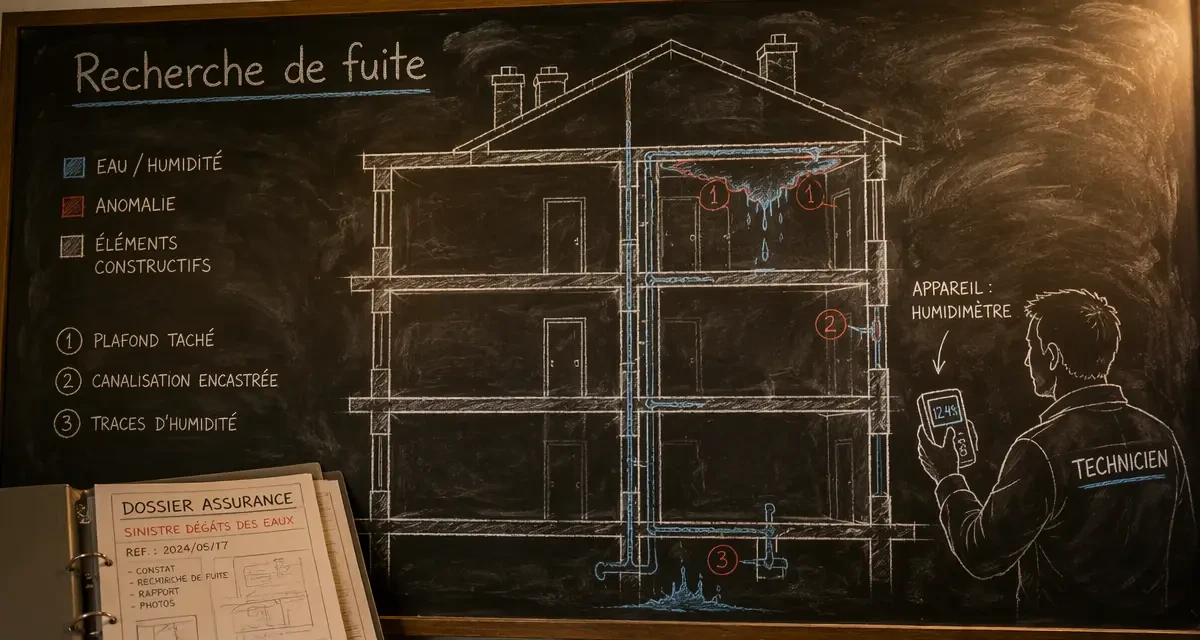
Dans ces cas, une recherche non destructive limite les ouvertures inutiles. Caméra thermique, gaz traceur, mise en pression, humidimètre ou inspection vidéo permettent de cibler la zone avant d’envisager une démolition. C’est un argument solide pour l’assurance, car une intervention documentée réduit les frais annexes et clarifie l’origine du sinistre.
Ce que l’IRSI change par rapport à l’ancienne logique CIDRE
L’IRSI raisonne notamment autour de l’assureur gestionnaire, c’est-à-dire l’assureur qui prend en main le dossier selon la situation d’occupation et le montant estimé des dommages. Pour l’assuré, cela évite souvent de passer d’un interlocuteur à l’autre sans savoir qui doit lancer les démarches.
| Point à vérifier | Impact sur la recherche de fuite |
|---|---|
| Logement occupé ou vacant | Détermine parfois l’assureur qui coordonne le sinistre. |
| Origine privative ou commune | Oriente le dossier vers l’assurance occupant, propriétaire ou copropriété. |
| Montant des dommages | Influence les modalités de gestion et de recours entre assureurs. |
| Fuite active ou ancienne | Justifie l’urgence et la nécessité d’une intervention rapide. |
Il existe un seuil concret dans un dégât des eaux : le moment où l’on passe d’une simple tache à un sinistre structuré. Tant que l’auréole paraît sèche ou limitée, on repousse souvent l’appel, on surveille, on place un seau, on attend le voisin. Pourtant, c’est souvent à ce moment que la recherche de fuite coûte moins cher qu’une remise en état élargie. Dès que l’humidité traverse un plafond, longe une gaine technique ou atteint un parquet, le dossier ne concerne plus seulement une canalisation. Il touche aussi aux matériaux, à l’usage du logement et à la preuve de l’origine. Réagir avant ce basculement facilite le diagnostic et la discussion avec l’assureur.
L’erreur à éviter : réparer sans preuve de l’origine
Faire intervenir un plombier pour remplacer un joint ou casser une cloison sans rapport détaillé peut compliquer l’indemnisation. L’assureur a besoin d’éléments lisibles : localisation de la fuite, méthode utilisée, photos, constat d’humidité, conclusion technique et, si possible, distinction entre recherche et réparation. Une facture trop vague du type « intervention fuite » est souvent insuffisante.
Documents à réunir pour un dossier d’assurance solide
Pour éviter les allers-retours, préparez les pièces utiles dès le départ. La déclaration de sinistre doit être transmise rapidement à l’assurance, avec les coordonnées des personnes concernées : voisin, propriétaire, locataire, syndic ou gestionnaire. Si plusieurs logements sont touchés, un constat amiable dégât des eaux reste fortement conseillé.
Ce que doit contenir un bon rapport de recherche de fuite
Un rapport exploitable par l’assurance doit expliquer la démarche technique, pas seulement annoncer un résultat. Il doit indiquer les zones contrôlées, les tests réalisés, les indices observés et la conclusion. Dans le cas d’une recherche non destructive, la mention des outils utilisés est précieuse : caméra thermique, gaz traceur, colorant, test de pression, inspection de canalisation ou mesure d’humidité.
- Adresse du bien et date d’intervention.
- Description des dommages visibles.
- Hypothèse d’origine et localisation probable.
- Méthode de détection employée.
- Photos ou relevés lorsque c’est possible.
- Préconisations : réparation, ouverture ciblée, contrôle complémentaire.
À Paris, où une fuite peut concerner un logement, un voisin du dessus, une colonne commune ou une canalisation sous plancher, cette précision évite d’attribuer la responsabilité à la mauvaise personne. Elle aide aussi le syndic à décider rapidement si les parties communes doivent être vérifiées.
Quand demander une détection non destructive à Paris ?
La recherche non destructive est pertinente dès que l’origine n’est pas visible ou que casser immédiatement serait disproportionné. Elle est particulièrement utile dans les appartements parisiens avec réseaux encastrés, salles d’eau rénovées, coffrages, planchers anciens ou canalisations collectives difficiles à suivre.
Elle ne remplace pas toujours la réparation, mais elle permet de l’orienter. Une caméra thermique peut repérer une variation de température liée à l’humidité, le gaz traceur peut révéler une fuite sur canalisation sous pression, et l’inspection vidéo peut identifier une anomalie dans une évacuation. L’objectif est simple : ouvrir au bon endroit, limiter les dégâts et fournir à l’assurance une base technique claire.
Le bon enchaînement des démarches
- Couper l’eau si la fuite est active ou menace de s’aggraver.
- Photographier les dommages avant nettoyage ou travaux.
- Prévenir son assurance et, en copropriété, le syndic si nécessaire.
- Faire réaliser une recherche de fuite documentée.
- Transmettre rapport, facture et constat amiable à l’assureur.
- Lancer la réparation après localisation fiable de l’origine.
La convention CIDRE reste donc un terme connu, mais ce n’est plus le meilleur point d’entrée pour gérer un sinistre. Pour une recherche de fuite, l’essentiel est de raisonner avec les règles actuelles, de documenter l’intervention et de distinguer clairement détection, réparation et remise en état. Cette méthode accélère le traitement du dossier et limite les contestations entre assureurs, occupants et copropriété.